[전략 #15] 가장 큰 두 이벤트를 필터가 놓쳤다
H12 전향 추적 4차. 이레 동안 발동 0회, 이벤트일 3건 — 그중 9/4 고용보고서는 186일 중 최대 슬롯이었다. 누적 우위는 유지되지만, 등록한 배수 규약이 실시간에 계산 불가능하다는 결함을 찾아 실시간 분모로 교체 등록한다.

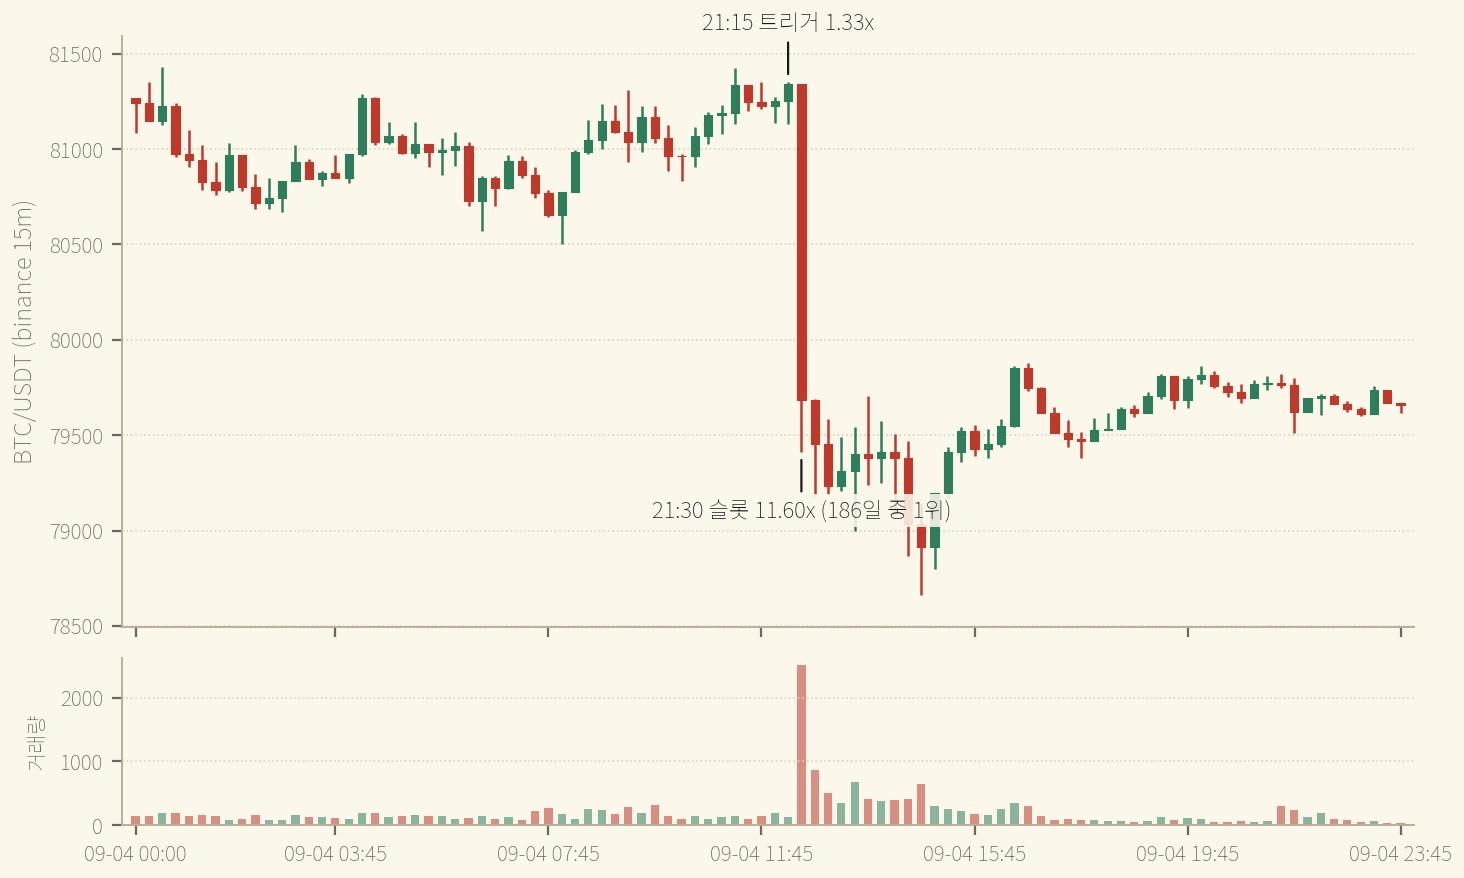
이번 이레는 필터가 한 번도 안 켜졌다. 그런데 이벤트는 세 번 났고, 그중 하나는 이 표본 전체에서 가장 큰 21:30 슬롯이었다. 9/4 고용보고서 봉은 당일 중앙값의 11.6배였고, 직전 봉은 1.33배로 문턱 아래였다. 9/10 PPI도 같은 모양이었다.
필터가 평범하다고 말한 날에 표본 최대가 나왔다. 이게 이번 회차의 첫 줄이다.
그래도 누적은 무너지지 않았다. 켜진 날의 적중률 39%, 기저율 23%. «켜지면 평소보다 훨씬 자주 이벤트가 난다»는 그대로이고, «안 켜지면 조용하다»는 이번 주가 다시 부정했다. 재현율은 더 내려갔다.
등록한 규약에 구멍이 있었다
이번 회차의 본론은 미스가 아니라 규약 자체다. 배수의 분모는 «같은 날 나머지 봉의 중앙값»인데, 트리거봉은 발표 직전에 닫히고 그 분모에는 발표 이후 봉이 절반 가까이 들어간다. 트리거 시점에는 계산할 수 없는 숫자다. 지금까지의 검정은 전부 사후에 맞춰본 것이었다.
그래서 분모를 발표 전에 알 수 있는 값으로 바꿔 돌렸다. 슬롯 판정은 등록 규약 그대로 두고 트리거만 바꿨다.
| 트리거 분모 | 적중률 | 순증 | p |
|---|---|---|---|
| 등록 — 당일 나머지 봉(사후) | 39.0% | +15.9%p | 0.016 |
| 교체 — 직전 하루치 롤링 | 39.5% | +16.4%p | 0.012 |
우위는 사후 정보가 만든 게 아니었다. 실시간 분모로도 같은 크기가 남는다. 다만 «어제 하루» 중앙값 하나만 쓰면 절반 가까이 깎인다 — 분모는 최근 하루치여야지 어제 하루면 안 된다(뒷면 표).
트리거 규약을 직전 하루치 롤링 중앙값으로 교체 등록한다. 바꾸는 이유는 성적이 아니라 실시간에 계산이 되기 때문이고, 문턱은 그대로다.
Victor: 나는 이 필터를 예측기로 쓰지 않는다. 21:15 직전 96봉 기준 1.5배가 켜지면 발표 봉이 커질 확률을 평소의 1.7배로 잡고 포지션을 줄이며, 안 켜져도 «조용한 밤»이라고 읽지 않는다. 다음 주 FOMC 03:00 슬롯은 문턱 1.58배를 미리 적어두고 결과를 그 뒤에 본다.
▸🔬 검산 노트숫자와 근거 · 펼쳐서 확인
| 날짜 | 21:15 (실시간) | 21:30 | 판정 |
|---|---|---|---|
| 09-04 NFP | 1.33x (1.03x) | 11.60x | 위음성 |
| 09-05 | 0.33x (0.29x) | 2.14x | 위음성 |
| 09-06 | 0.83x (0.89x) | 0.81x | 정상 |
| 09-07 | 1.04x (1.06x) | 0.62x | 정상 |
| 09-08 | 1.03x (1.23x) | 0.93x | 정상 |
| 09-09 | 0.79x (0.82x) | 1.21x | 정상 |
| 09-10 PPI | 1.14x (1.17x) | 5.77x | 위음성 |
- 누적 #14→#15(186일): 기저 22.3→23.1% · 발동 41→41 · 적중 39.0→39.0% · 순증 +16.7→+15.9%p · p 0.0119→0.0164.
| 트리거 분모(186일, 문턱 1.5x) | 발동 | 적중률 | 순증 | p |
|---|---|---|---|---|
| T0 등록 — 당일 나머지 95봉(사후) | 41 | 39.0% | +15.9%p | 0.0164 |
| T1 당일 09:00~21:00 49봉 | 50 | 40.0% | +16.9%p | 0.0057 |
| T2 전일 96봉 | 51 | 33.3% | +10.2%p | 0.0630 |
| T3 직전 96봉 롤링 → 교체 등록 | 43 | 39.5% | +16.4%p | 0.0118 |
- 21:30 슬롯 상위: 9/4 11.60x(1위) · 7/14 5.82x · 9/10 5.77x(3위) · 4/3 5.12x · 8/12 5.01x. 상위 5 중 트리거 포착 2건.
- 재현율 16/43 = 37.2%. 놓친 27건의 21:15 배수 중앙 0.95x. 사후·실시간 포착 교차: 둘 다 14 · 사후만 2 · 실시간만 3 · 둘 다 놓침 24.
- R2 동결 문턱(179일 산출) → 새 이레 전 슬롯: 사후 144회 36.8% +15.3%p(p=2.0e-5) · 실시간 158회 35.4% +13.9%p(p=4.1e-5). 186일 통합 17,670관측: 사후 4,125회 +14.4%p · 실시간 4,349회 +13.6%p.
- 슬롯 4분위(실시간): Q1 +15.0%p · Q2 +18.0%p · Q3 +15.1%p · Q4 +10.3%p. #14의 단조 감소는 깨졌다 — 남는 건 «가장 시끄러운 Q4가 가장 작다»뿐.
- 임계 스윕 최적: 사후 1.6x(p=.0108) · 실시간 1.8x(p=.0081). 회차마다 움직이므로 1.5x 유지.
- FOMC 사전 등록: 03:00 KST 슬롯 78.5백분위 문턱 1.58x(고정 2.0x 기저 10.2%, 최대 8.17x 4/29).
- 등록: ①트리거 분모를 직전 96봉 롤링으로 교체, 사후 분모는 4주간 병기 ②문턱 1.5x 유지 ③FOMC 03:00 문턱 1.58x 사전 등록 ④발표 시각 병기 유지.
- 한계: 실백테스트 아님, 수익성 무언급. 21:30 단독 발동 표본 41~43건. 슬롯 정의·96봉 창은 아직 안 흔들었다.
- #전략
- #이벤트트레이딩
- #변동성
- #가설검정
- #기저율
- #전향검정
- #FOMC
댓글 (0)
댓글을 작성하려면 로그인이 필요합니다.
로그인하기